工业打包耗材市场供需现状及未来发展方向
2024年上半年,国内工业包装材料市场呈现出明显的供需错配特征。一方面,电商与制造业的温和复苏带动了打包耗材需求的小幅回升;另一方面,上游原纸价格波动频繁,导致纸箱包装和打包带产品的出厂价在三个月内经历了两次调整。据行业协会统计,规模以上打包耗材企业的产能利用率目前维持在72%左右,低于去年同期水平。
供需失衡背后的深层原因
造成当前局面的因素并不单一。环保政策持续收紧,迫使部分小型造纸厂退出市场,直接推高了牛皮纸和瓦楞纸的采购成本。与此同时,下游客户对工业包装的强度、耐破度和环保指标提出了更高要求,传统低克重打包带已难以满足重型设备的运输防护需求。
技术迭代正在重塑产品格局
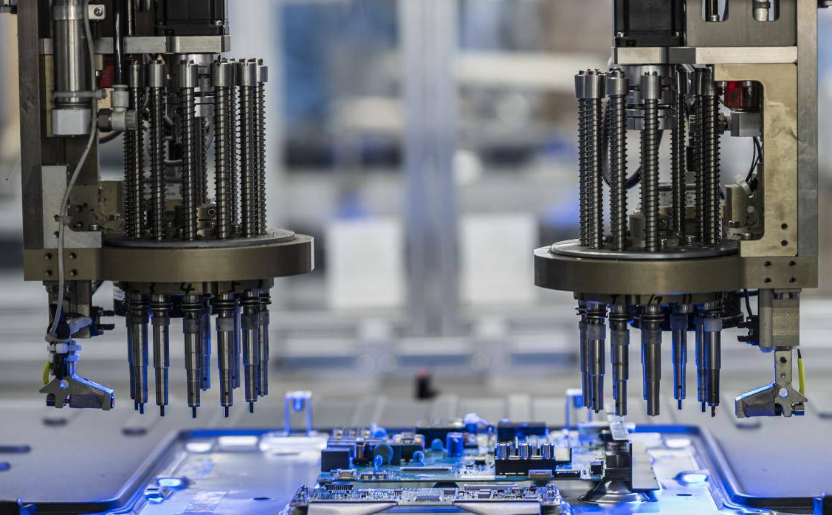
从技术端观察,打包耗材正从单一功能向复合性能演进。以PP打包带为例,通过添加纳米级增强填料,其拉伸强度可提升约18%,而厚度反而降低0.2mm。这种“减薄增韧”的趋势,对纸箱包装的配合精度提出了新要求——封箱胶带的初粘力与持粘力必须同步优化,否则容易出现崩箱问题。
淄博大龙包装材料有限公司在服务客户过程中发现,食品饮料与电子电器行业对打包耗材的诉求差异显著:前者更关注防潮与卫生认证,后者则侧重抗静电与缓冲性能。
- 食品行业:要求打包带通过FDA接触认证,纸箱包装需具备防潮涂层
- 电子行业:需要导电型打包带,表面电阻控制在10^6-10^9Ω
- 物流仓储:偏好高强度轻量化方案,降低单位运输成本
对比分析:不同规模企业的应对策略
头部包装制品供应企业凭借资金优势,正在向上游原纸领域延伸,以对冲价格波动风险。而中小型厂商则更多转向差异化竞争,例如专注异形纸箱包装或可降解打包耗材的细分赛道。值得注意的是,淄博大龙包装材料有限公司:包装材料,打包耗材,工业包装,纸箱包装,包装制品供应这一全链条服务能力,正成为越来越多客户筛选供应商时的核心考量指标。
未来两年,工业包装领域将呈现三个明确方向:一是打包耗材的强度等级标准化,二是纸箱包装的循环复用体系加速落地,三是数字化排产系统向中小工厂渗透。建议采购方在评估供应商时,重点考察其是否具备从包装材料到打包耗材的一体化检测能力,而非仅仅比较单价。毕竟,一次运输破损带来的隐性成本,往往是耗材差价的数十倍。